


Von Geopolitics Prime
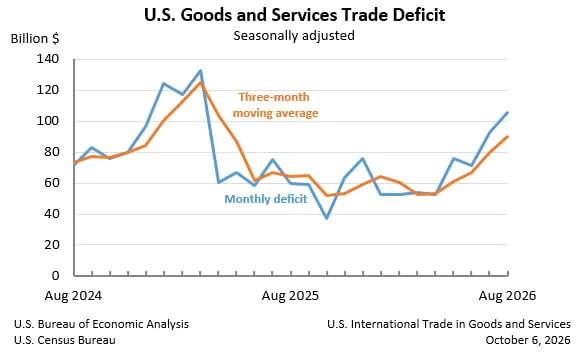
Die USA versprechen seit Jahren, die heimische Produktion durch Zölle und staatliche Subventionen wieder anzukurbeln. Dennoch erreichten die Importe im August 2026 einen Rekordwert von 420,8 Milliarden US-Dollar, während das Handelsdefizit gegenüber Juli um 13,7 % auf 105,6 Milliarden US-Dollar stieg – den höchsten Stand seit 17 Monaten –, wie aus den am 6. Oktober vom Bureau of Economic Analysis und dem Census Bureau veröffentlichten Zahlen hervorgeht. Trotz des Anstiegs im August lag das kumulierte Handelsdefizit der USA von Januar bis August weiterhin um 19,9 % unter dem Niveau des gleichen Zeitraums im Jahr 2025.
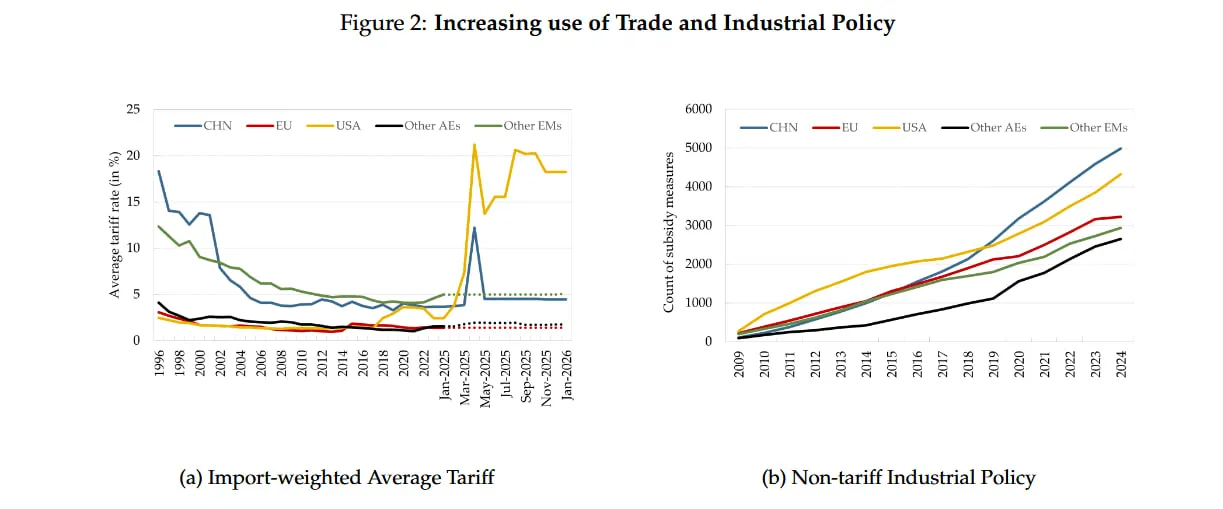
Neue amerikanische Fabriken sind nach wie vor auf importierte Halbleiter, Maschinen und Spezialkomponenten angewiesen. Unternehmen vergeben zunehmend Aufträge in Mexiko, Vietnam, Taiwan und Malaysia, während chinesische Hersteller weiterhin Materialien liefern, Anlagen betreiben und an regionalen Produktionsnetzwerken beteiligt sind. Das Herkunftsland eines Produkts gibt nicht unbedingt Aufschluss darüber, wem die Fabrik gehört oder wo ihre Komponenten hergestellt wurden.
Geringe nationale Ersparnisse, anhaltende Haushaltsdefizite und die ausländische Nachfrage nach Dollar-Anlagen haben dazu beigetragen, den enormen Importhunger der USA zu finanzieren. China hat Jahrzehnte damit verbracht, die Fabriken, das technische Know-how und die Lieferantennetzwerke aufzubauen, die die globalen Märkte versorgen. Washington kann zwar höhere Zölle erheben und inländische Investitionen subventionieren, doch um diese Kapazitäten zu ersetzen, bedarf es weit mehr als nur einer Verlagerung der Einkäufe zwischen den Handelspartnern.
Wie das Dollarsystem die industrielle Schwäche der USA verstärkte
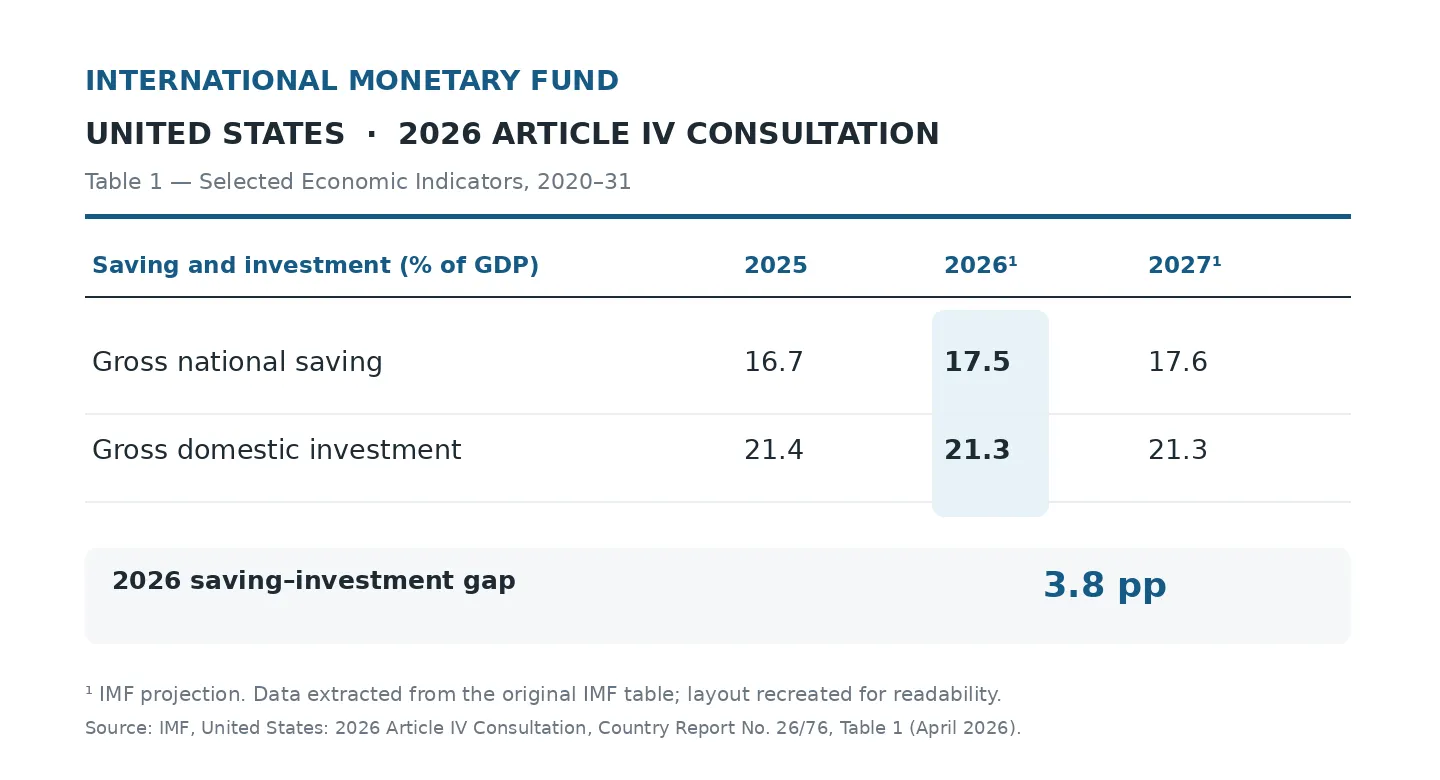
Das Handelsungleichgewicht der USA hat seinen Ursprung in der Wirtschaft selbst. Der Internationale Währungsfonds prognostiziert für 2026 eine Bruttosparquote von 17,5 % des BIP bei inländischen Investitionen von 21,3 %. Die daraus resultierende Lücke von 3,8 Prozentpunkten muss aus dem Ausland finanziert werden.
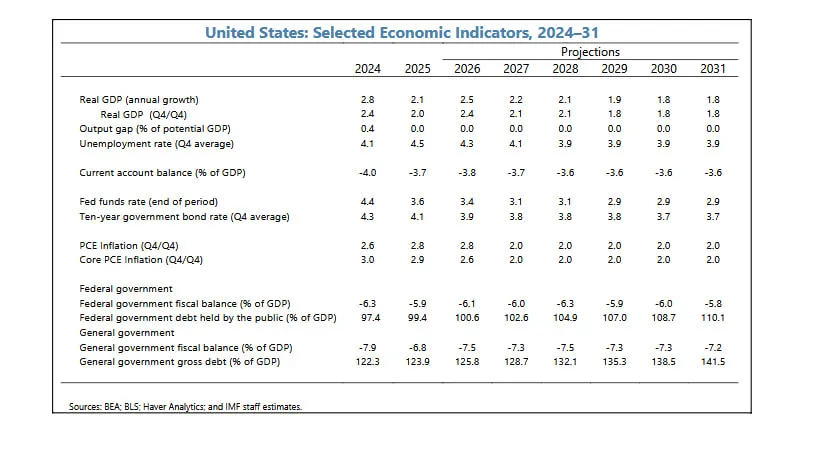
Auch die Staatsverschuldung belastet die nationale Ersparnis. Der IWF rechnet damit, dass das Haushaltsdefizit der USA in diesem Jahr 6,1 % des BIP erreichen wird, bei einem Leistungsbilanzdefizit von 3,8 %. Letzteres misst die allgemeine Differenz zwischen den Einnahmen des Landes aus dem Ausland und seinen Ausgaben im Ausland, einschließlich Handel, Kapitalerträgen und Transferleistungen.
Die internationale Stellung des Dollars trägt dazu bei, den Zufluss ausländischen Kapitals in die amerikanischen Märkte aufrechtzuerhalten. Nach Angaben des IWF entfielen im zweiten Quartal 2026 immer noch 56,7 % der weltweiten offiziellen Devisenreserven auf diese Währung. Ausländische Investoren erwerben zudem US-Staatsanleihen, Aktien, Unternehmensanleihen und andere Finanzanlagen. Ökonomen der Federal Reserve Bank of Dallas haben festgestellt, dass diese Nachfrage den Dollar stützt, wodurch ausländische Waren billiger und amerikanische Exporte weniger wettbewerbsfähig werden.
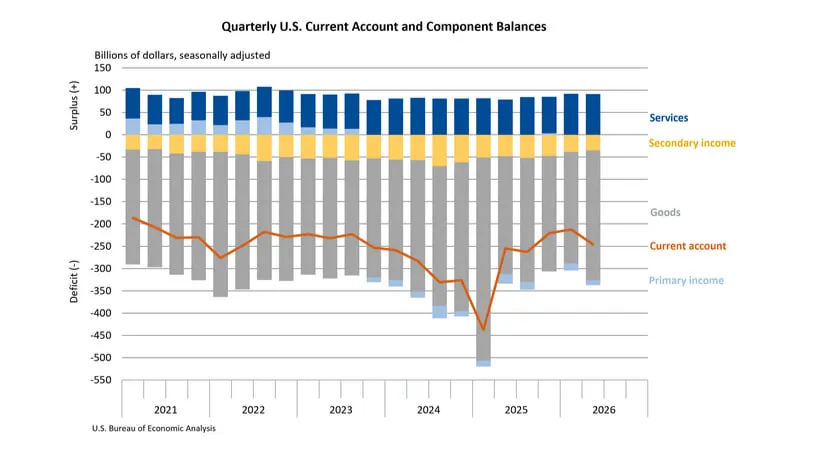
Im zweiten Quartal 2026 weitete sich das Leistungsbilanzdefizit der USA um 15,7 % auf 246 Milliarden US-Dollar aus, während die Nettokreditaufnahme bei ausländischen Gebietsansässigen laut dem Bureau of Economic Analysis 369,7 Milliarden US-Dollar erreichte. Ende Juni beliefen sich die Verbindlichkeiten der USA gegenüber ausländischen Investoren auf insgesamt 69,39 Billionen US-Dollar, gegenüber 46,97 Billionen US-Dollar an ausländischen Vermögenswerten im Besitz der USA. Die Netto-Auslandsvermögensposition des Landes lag bei minus 22,42 Billionen US-Dollar.
Ein im April 2026 veröffentlichtes Arbeitspapier des IWF kam zu dem Ergebnis, dass Zölle im Allgemeinen nur wenig dazu beitragen können, Ungleichgewichte in der Leistungsbilanz zu korrigieren. Höhere Einfuhrzölle können zwar zu einer Umorientierung der Käufe führen und die Preise in die Höhe treiben, doch ihre Auswirkungen auf das Außenhandelsdefizit bleiben gering, solange sich die allgemeinen Spar- und Investitionsmuster nicht ändern. Die Forscher identifizierten die Finanzpolitik, die demografische Entwicklung und Kreditzyklen als wichtige Faktoren für die Ungleichgewichte zwischen den USA und China.
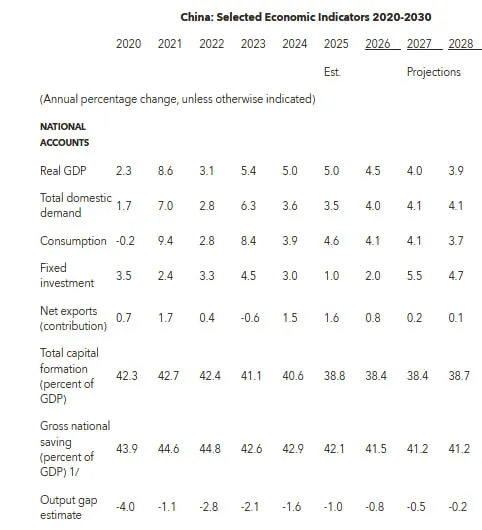
In China wird die Bruttosparquote im Jahr 2026 voraussichtlich 41,5 % des BIP erreichen, während die Bruttoinvestitionen bei 38,4 % liegen werden. Obwohl die Investitionen über den verarbeitenden Gewerbe hinausgehen, verfügt Peking über beträchtliche inländische Ressourcen, um Fabriken, Infrastruktur und Ausrüstung zu finanzieren, ohne in so hohem Maße auf ausländisches Kapital angewiesen zu sein.
Nach den im September 2026 vom Bureau of Economic Analysis aktualisierten Zahlen machte das verarbeitende Gewerbe im Jahr 2025 nur 9,5 % des US-BIP aus, verglichen mit rund 24,7 % in China.
Die Reindustrialisierung Amerikas stützt sich nach wie vor auf ausländische Lieferketten
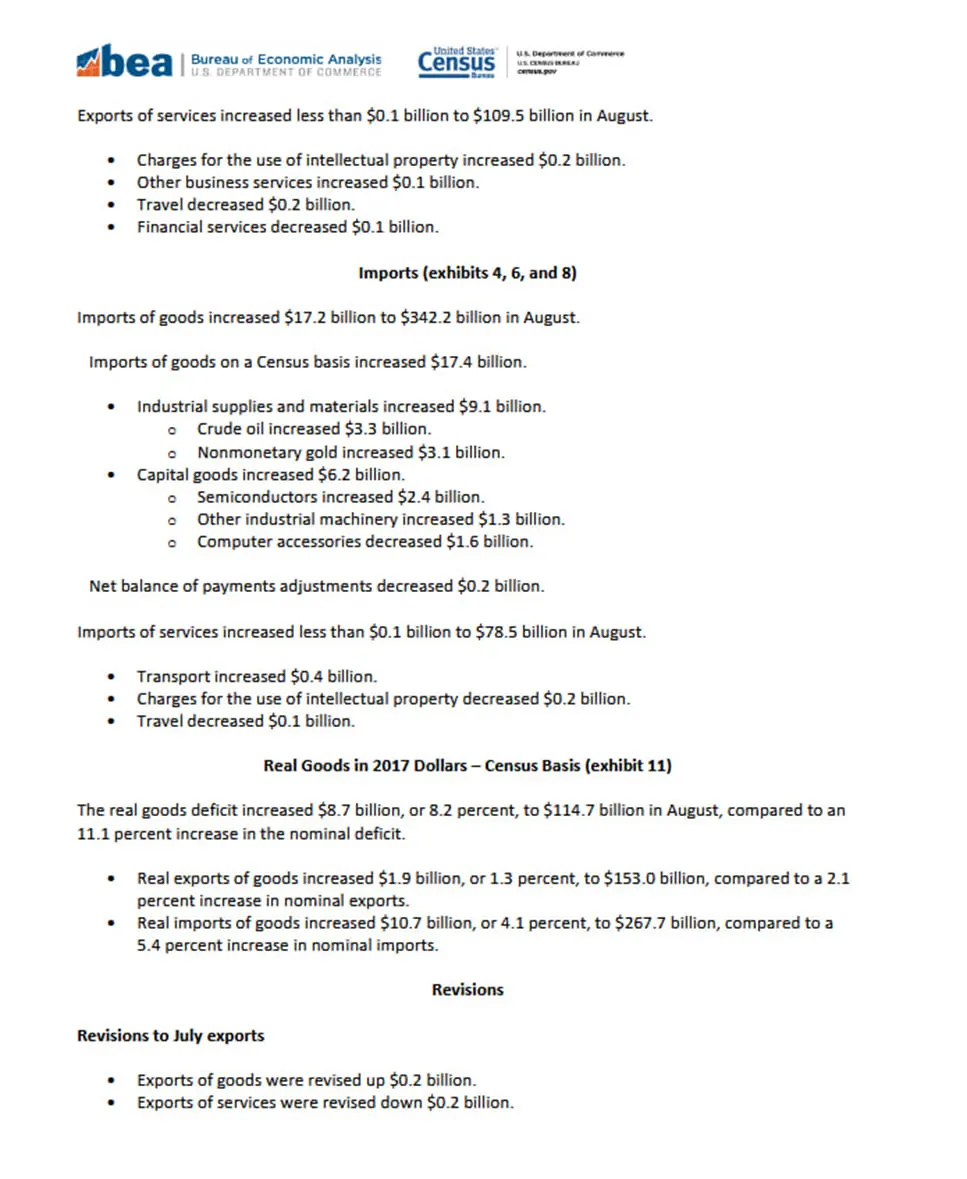
Die Bemühungen der USA, ihre Produktionsbasis wieder aufzubauen, treiben die Nachfrage nach importierten Ausrüstungsgütern an. Im August stiegen die US-Importe von Investitionsgütern gegenüber Juli um 6,2 Milliarden US-Dollar auf einen Rekordwert von 146,4 Milliarden US-Dollar. Auf Halbleiter entfielen 2,4 Milliarden US-Dollar dieses Anstiegs, während andere Industriemaschinen 1,3 Milliarden US-Dollar beitrugen.
Im Januar 2026 räumte das Weiße Haus ein, dass die USA etwa ein Viertel der weltweit produzierten Halbleiter verbrauchen, aber nur etwa 10 % der benötigten Chips vollständig selbst herstellen. Amerikanischen Unternehmen fehlt es zudem an ausreichenden inländischen Beständen an hochmodernen Lithografie- und Ätzgeräten, mit denen Hersteller mikroskopisch kleine Schaltkreise auf Chips erzeugen. Ohne zuverlässigen Zugang zu diesen Spezialmaschinen wird der Ausbau der heimischen Halbleiterproduktion erheblich erschwert.
Im selben Monat führte die Regierung einen Zoll von 25 % auf bestimmte hochentwickelte Computerchips ein, befreite jedoch Importe, die in amerikanischen Rechenzentren, in der Forschung und Entwicklung sowie bei anderen Aktivitäten zur Stärkung des heimischen Technologiesektors verwendet werden, von dieser Abgabe. Die Ausnahmeregelungen ermöglichen es Unternehmen, weiterhin betroffene ausländische Chips zu kaufen, ohne den zusätzlichen Zoll zu zahlen, was die Notwendigkeit Washingtons unterstreicht, den Zugang zu ausländischer Technologie zu wahren und gleichzeitig die Produktion im Inland auszubauen.
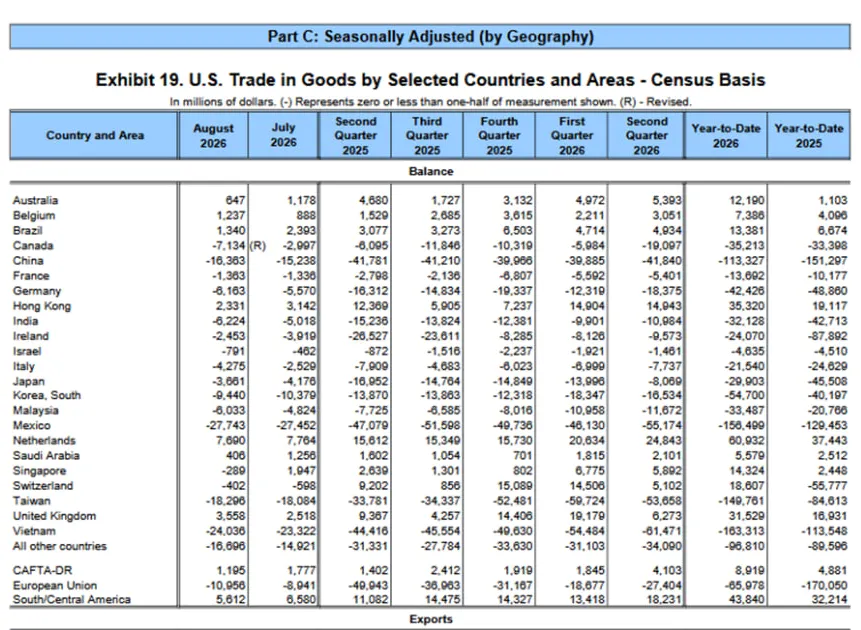
Im August erreichte das US-Handelsdefizit mit Taiwan 18,3 Milliarden US-Dollar und übertraf damit das Defizit von 16,4 Milliarden US-Dollar gegenüber China. Obwohl diese Zahlen alle gehandelten Waren umfassen, sind taiwanesische Chiphersteller wichtige Lieferanten von hochentwickelten Halbleitern, die in den Bereichen künstliche Intelligenz und Hochleistungsrechner zum Einsatz kommen.
Neben dem Import hochmoderner Maschinen müssen Halbleiterwerke ihre Lieferanten zertifizieren, Produktionsprozesse testen und eine zuverlässige Versorgung mit Spezialchemikalien und Präzisionskomponenten sicherstellen. Diese Anforderungen schränken ein, wie schnell neu errichtete amerikanische Anlagen ausländische Vorleistungen ersetzen können.
China hat etwas aufgebaut, was US-Zölle nicht nachbilden können
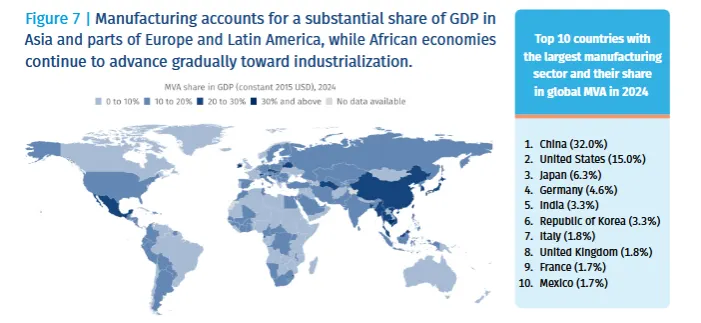
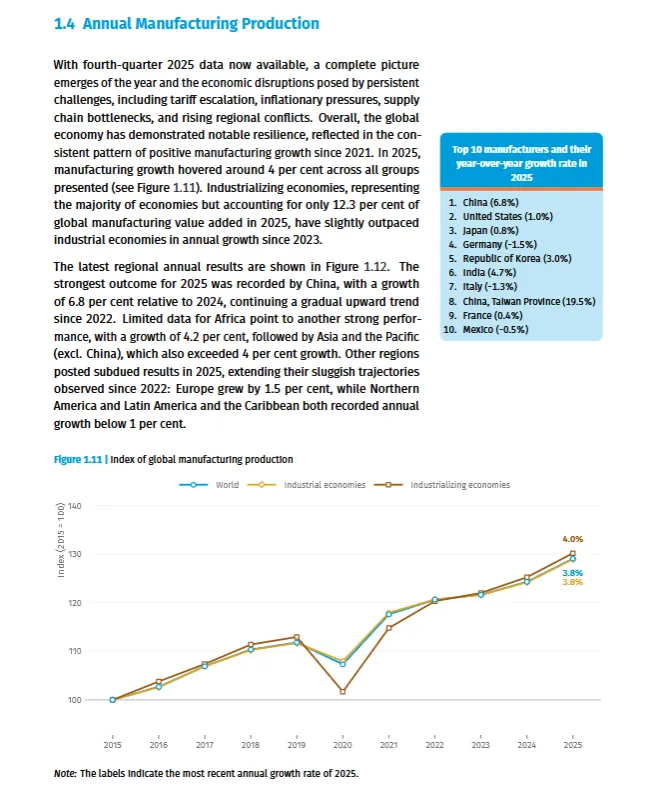
Laut der Organisation der Vereinten Nationen für industrielle Entwicklung (UNIDO) entfielen im Jahr 2024 32 % der weltweiten Wertschöpfung im verarbeitenden Gewerbe auf China – mehr als auf die Vereinigten Staaten, Japan, Deutschland und Südkorea zusammen. In einem Bericht vom März 2026 schätzte die UNIDO, dass die Produktionsleistung des chinesischen verarbeitenden Gewerbes im Jahr 2025 um 6,8 % gestiegen sei, verglichen mit 1,0 % in den Vereinigten Staaten.
Im Perlfluss-Delta und im Jangtse-Delta befinden sich Elektronikwerke in unmittelbarer Nähe zu Präzisionsmaschinenbauwerkstätten, chemischen Verarbeitungsbetrieben, Komponentenherstellern und Vertriebszentren. Unternehmen können über lokale Zulieferer Materialien beschaffen, Konstruktionen anpassen und die Produktion ausweiten, wodurch Transportkosten gesenkt und Lieferzeiten verkürzt werden. Die Errichtung eines Montagewerks an einem anderen Standort bietet nicht sofort das technische Know-how und die geschäftlichen Beziehungen, die diese Industriecluster wettbewerbsfähig machen.
Chinas Ministerium für Industrie und Informationstechnologie unterscheidet 41 große Industriekategorien, 207 Zwischensektoren und 666 Teilsektoren, die alle Industriekategorien der Internationalen Standardklassifikation der Wirtschaftszweige der Vereinten Nationen abdecken. Die inländische Produktion umfasst Stahl, Chemikalien, Elektronik, elektrische Maschinen und Transportausrüstung, sodass Unternehmen in diesen Sektoren eine breite Palette an Vorleistungen vor Ort beschaffen können.
Elektrogeräte bieten einen besonders aufschlussreichen Vergleich. Eine 2026 von der US-amerikanischen National Science Foundation veröffentlichte Studie beziffert Chinas Anteil an der weltweiten Wertschöpfung in der Fertigung in diesem Sektor im Jahr 2024 auf 55 %, gegenüber nur 8,8 % für die Vereinigten Staaten. Die Branche liefert Motoren, Transformatoren, Steuerungssysteme und andere wichtige Hardware, die in Fabriken, Stromnetzen und großen Infrastrukturprojekten zum Einsatz kommt.
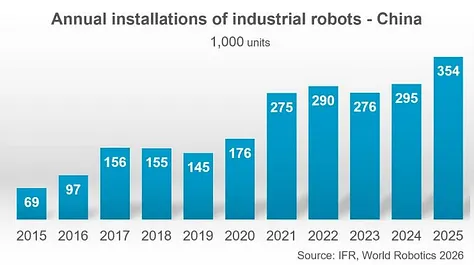
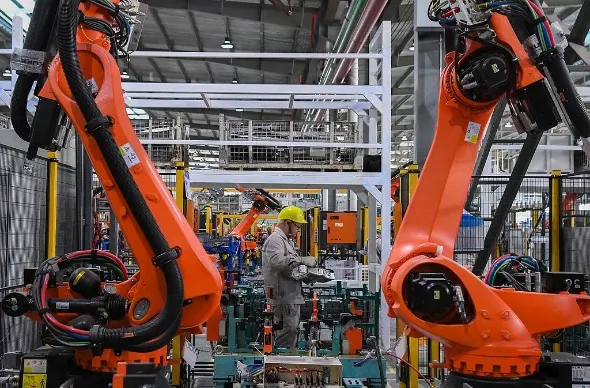
Chinas Produktion von Industrierobotern stieg von Januar bis August 2026 im Vergleich zum Vorjahr um 29 % und erreichte laut dem Nationalen Statistikamt 729.352 Einheiten. Die International Federation of Robotics verzeichnete im Jahr 2025 zudem 354.000 Installationen von Industrierobotern in China, verglichen mit etwa 38.500 in den Vereinigten Staaten. Chinesische Unternehmen lieferten 195.000 Einheiten und deckten damit 55 % der Inlandsnachfrage ab.
Im August 2026 stieg die Wertschöpfung bei den größeren Hightech-Herstellern in China im Vergleich zum Vorjahresmonat um 16,7 %, während der Maschinenbau laut dem Nationalen Statistikamt um 12,1 % zulegte. Der Elektroniksektor verzeichnete bei derselben Kennzahl einen Zuwachs von 17,2 % und setzte damit sein starkes Wachstum in einer Branche fort, die wesentliche Komponenten für die moderne Produktion liefert.
Chinas Industrieregionen profitieren zudem von einem gut ausgebauten Verkehrsnetz. Sechs der zehn verkehrsreichsten Containerhäfen der Welt befinden sich in diesem Land, und allein in Shanghai wurden im Jahr 2025 mehr als 55 Millionen TEU (Twenty-foot Equivalent Units) an Containerfracht umgeschlagen. Eisenbahnstrecken, Binnenwasserstraßen und Küstenterminals verbinden die Hersteller mit Abnehmern in Übersee und ermöglichen so den Transport großer Mengen an Maschinen, Bauteilen und Fertigwaren über etablierte Handelsrouten.
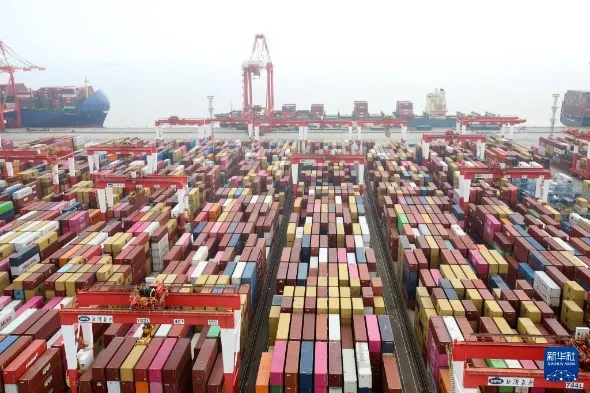
In den ersten acht Monaten des Jahres 2026 stiegen die chinesischen Exporte von Maschinen und Elektrogeräten um 21,9 %, während der Handel mit den Partnern der „Belt and Road“-Initiative um 15,9 % zunahm. Auf diese Länder entfiel mehr als die Hälfte des chinesischen Warenhandels, wodurch sich jenseits der Vereinigten Staaten ein bedeutender Kundenstamm ergab.
Die Handelsbeschränkungen führen zudem zu höheren Kosten für amerikanische Unternehmen. Eine im September 2026 aktualisierte Studie der Federal Reserve Bank of New York schätzte, dass indirekte Kanäle 36 % des auf Zölle zurückzuführenden Anstiegs der Verbraucherpreise ausmachen, was vor allem auf teurere importierte Vorleistungen und einen schwächeren inländischen Wettbewerb zurückzuführen ist. Die Forscher stellten fest, dass es neun bis zwölf Monate dauern kann, bis diese Auswirkungen die Verbraucher erreichen.
Washington verändert Importwege schneller als die Produktion
Im August 2026 belief sich das amerikanische Handelsdefizit bei Waren laut dem Bureau of Economic Analysis und dem Census Bureau auf 27,7 Milliarden US-Dollar gegenüber Mexiko, 24 Milliarden US-Dollar gegenüber Vietnam und 6 Milliarden US-Dollar gegenüber Malaysia – verglichen mit 16,4 Milliarden US-Dollar gegenüber China. Allein die US-Importe aus Mexiko erreichten einen Rekordwert von 60,6 Milliarden US-Dollar, was die wachsende Rolle des Landes in amerikanischen Lieferketten widerspiegelt.
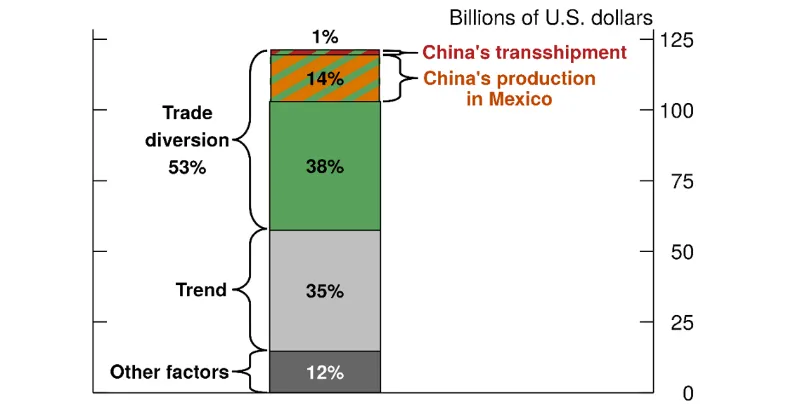
Einige Aufträge wurden tatsächlich an Hersteller außerhalb Chinas verlagert. Eine Studie der Federal Reserve vom Juni 2026 führte 53 % der mexikanischen Exportzuwächse zwischen 2014–17 und 2021–24 auf Handelsumlenkungen zurück, die durch die 2018–19 eingeführten US-Zölle verursacht wurden. Etwa 38 Prozentpunkte der gesamten Exportzuwächse waren auf die zollbedingte Expansion mexikanischer Unternehmen sowie von in Mexiko tätigen US-amerikanischen und anderen nicht-chinesischen multinationalen Konzernen zurückzuführen.
Derselben Studie zufolge entfielen rund 14 Prozentpunkte auf Produktion oder Verarbeitung mit Bezug zu China und nicht auf Waren, die lediglich über mexikanisches Territorium verschifft wurden. Diese Ergebnisse zeigen, wie chinesische Unternehmen durch Produktionsstätten und Lieferantenbeziehungen im Ausland weiterhin eine Rolle in US-Lieferketten spielen können.
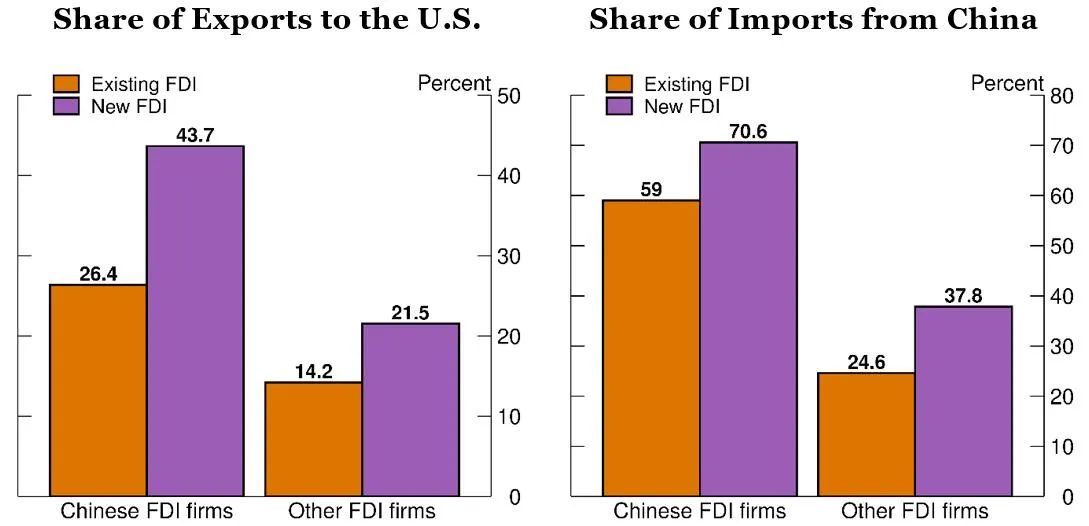
In Vietnam steigerten Unternehmen in chinesischem Besitz ihren Anteil an den Exporten in die USA laut einer im Juli 2026 veröffentlichten Studie der Federal Reserve von 11 % im Zeitraum 2018–2019 auf 25 % im Zeitraum 2020–2023. Bei den Berechnungen wurden Lieferungen, bei denen der Verdacht auf reine Wiederausfuhren bestand, nicht berücksichtigt. Die Zahl der Unternehmen, deren größte ausländische Anteilseigner Investoren aus China oder Hongkong sind, stieg von 1.287 im Jahr 2018 auf 2.864 im Jahr 2023.
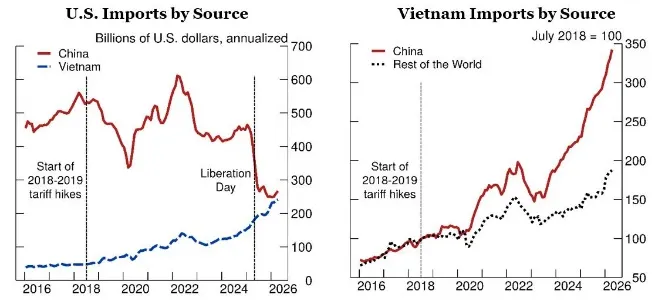
In den ersten neun Monaten des Jahres 2026 entfielen laut dem vietnamesischen Amt für Statistik 80,7 % der vietnamesischen Warenexporte auf Unternehmen mit ausländischer Beteiligung, während das Land Waren im Wert von 187,34 Milliarden US-Dollar aus China importierte und Waren im Wert von 140 Milliarden US-Dollar in die USA verkaufte. Diese Gesamtzahlen umfassen Investoren vieler Nationalitäten und geben keinen Aufschluss darüber, in welchem Umfang chinesische Komponenten in Produkte für den amerikanischen Markt eingeflossen sind. Forscher der Federal Reserve stellten jedoch fest, dass neuere Hersteller in ausländischem Besitz stärker auf Vorleistungen aus China angewiesen waren als länger etablierte Unternehmen, einschließlich solcher, die von Investoren aus anderen Ländern unterstützt wurden.
Der direkte Reexport ist ein eigenständiges Phänomen, und die vorliegenden Erkenntnisse deuten darauf hin, dass er bei der Ausweitung des mexikanischen Handels eine weitaus geringere Rolle spielte. Die Federal Reserve schätzte, dass Waren, die ohne wesentliche Weiterverarbeitung aus China weitergeleitet wurden, weniger als 1 Prozentpunkt der mexikanischen Exportzuwächse ausmachten. Zollbetrug stellt ein eigenständiges Problem dar. Im April 2026 bekannte sich Boise Cascade schuldig, gegen den Lacey Act verstoßen zu haben, und wurde wegen des Kaufs illegal importierten chinesischen Sperrholzes mit einer Geldstrafe von 6,38 Millionen US-Dollar belegt. Sein Lieferant hatte die Herkunft des Holzes verschleiert, indem er die Lieferungen über Malaysia umleitete und die Waren in neue Container umlud.
US-Zölle haben den Handel umgeleitet und Hersteller dazu veranlasst, ihre Produktion ins Ausland zu verlagern, doch sie haben weit weniger dazu beigetragen, die in China aufgebauten industriellen Kapazitäten zu ersetzen. Amerikanische Fabriken sind nach wie vor auf ausländische Anlagen und Komponenten angewiesen, während chinesische Lieferanten über Produktionsnetzwerke, die sich über Mexiko und Südostasien erstrecken, weiterhin mit der US-Nachfrage verbunden bleiben.


